
En droit belge, l’approbation des comptes annuels d’une association sans but lucratif ne se résume pas au vote de l’assemblée générale. Elle se compose de quatre actes successifs : l’arrêt des comptes, le contrôle des documents comptables si la loi ou les statuts le prévoient, l’approbation des comptes et le dépôt des documents approuvés.
Le cadre juridique est fixé par le Code des sociétés et des associations (CSA). Le non-respect de cette réglementation entraîne des sanctions. La procédure doit donc être connue et appliquée par toute personne appelée à gérer une association.
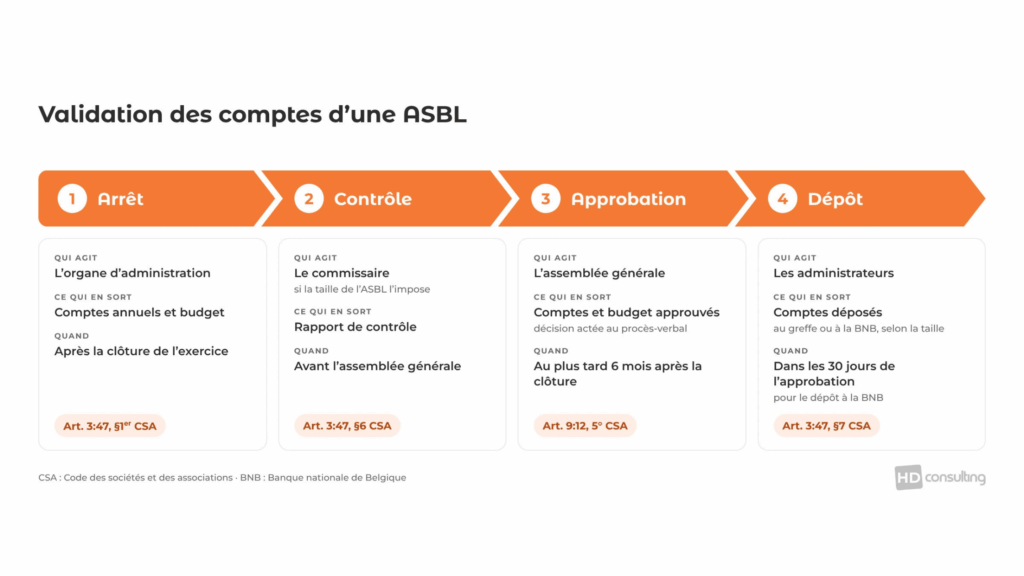
Les quatre étapes de la validation des comptes d’une association
Valider les comptes d’une association suppose quatre actes : l’arrêt des comptes par l’organe d’administration, un contrôle lorsqu’il est requis, l’approbation par l’assemblée générale dans les six mois de la clôture et le dépôt au greffe ou à la BNB. Chacune de ces étapes est prise en charge par un acteur spécifique, suivant un déroulé précis.
1. Le conseil d’administration arrête les comptes annuels et le budget
Chaque année, conformément à l’article 3:47, §1er du CSA, l’organe d’administration (ou conseil d’administration selon l’ancienne terminologie) établit les comptes annuels de l’exercice écoulé et le budget de l’exercice suivant. Il en porte la responsabilité et doit soumettre ces comptes et le budget à l’assemblée générale dans les six mois qui suivent la date de clôture de l’exercice social.
2. Les documents sont contrôlés par un commissaire ou un vérificateur
La loi prévoit deux situations en fonction de la taille de l’association.
Situation 1 : l’ASBL dépasse plus d’un des seuils de la petite association
Dans ce cas, elle doit nommer un commissaire. Le site web de l’Institut des réviseurs d’entreprises met d’ailleurs à disposition une liste de personnes habilitées à effectuer cette mission.
Situation 2 : l’ASBL est une petite association au sens de la loi
Les petites associations n’ont aucune obligation légale de contrôle externe. Leurs statuts peuvent néanmoins prévoir des vérificateurs aux comptes, désignés par l’assemblée générale parmi ses membres.
3. L’assemblée générale approuve les comptes et le budget
L’approbation des comptes annuels et du budget exige une décision de l’assemblée générale. L’organe d’administration lui soumet ces documents au plus tard six mois après la date de clôture de l’exercice.
4. La publication des comptes approuvés
Une fois approuvés, les comptes sont déposés
- au greffe du tribunal de l’entreprise pour les ASBL qui tiennent une comptabilité simplifiée,
- à la Banque nationale de Belgique (BNB) pour les autres.
Ce dépôt assure leur publicité et toute personne intéressée peut alors les consulter.
Comme pour le contrôle, c’est le dépassement ou non des seuils qui décide si le dépôt passe par le greffe du tribunal ou la Banque nationale de Belgique.
Des obligations comptables différentes en fonction des seuils
Les obligations comptables d’une association sans but lucratif dépendent de sa taille, mesurée à la date de clôture du dernier exercice comptable. Les montants ci-dessous valent pour les exercices qui commencent à partir du 1er janvier 2024.
Sous les seuils prévus par le Code des sociétés et des associations : comptabilité simplifiée et dépôt au greffe
Une ASBL peut tenir une comptabilité simplifiée, fondée sur les recettes et les dépenses, selon le modèle simplifié. Ce modèle prévu par la loi est applicable tant que l’association ne dépasse pas plus d’un des quatre seuils suivants :
- 5 travailleurs en moyenne annuelle, en équivalents temps plein ;
- un montant total de recettes de 391 000 €, hors recettes non récurrentes et hors TVA ;
- 1 562 000 € d’avoirs ;
- 1 562 000 € de dettes.
Dépasser un seul seuil ne change donc rien. À partir de deux, l’ASBL passe au palier suivant.
Petite et micro ASBL : comptabilité en partie double et dépôt à la BNB
Au-dessus de ces seuils, l’ASBL tient une comptabilité en partie double et dépose ses comptes à la BNB.
Tant qu’elle reste une petite ASBL au sens de l’article 1:28 CSA, elle peut utiliser le schéma abrégé. La micro ASBL (art. 1:29 CSA) peut utiliser le microschéma.
Au-dessus des seuils : schéma complet et désignation d’un commissaire
Une ASBL cesse d’être petite lorsqu’elle dépasse plus d’un des seuils suivants : 50 travailleurs en moyenne annuelle, 11 250 000 € de chiffre d’affaires hors TVA, 6 000 000 € de total du bilan. Elle établit alors ses comptes selon le schéma complet et nomme un commissaire.
Un calendrier réparti sur six mois, plus trente jours
Pour un exercice clôturé le 31 décembre 2025, l’assemblée générale annuelle se tient au plus tard le 30 juin 2026. Le dépôt à la BNB suit dans les trente jours de l’approbation.
De la clôture à l’arrêt des comptes
L’organe d’administration dresse l’inventaire, établit les comptes annuels et prépare le budget de l’exercice suivant. Lorsqu’un commissaire est en fonction, il lui faut le temps de mener son contrôle et de rédiger son rapport. Les comptes doivent donc être arrêtés plusieurs semaines avant l’assemblée.
La convocation de l’assemblée générale
Tous les membres sont convoqués au moins quinze jours avant l’assemblée, avec l’ordre du jour. L’approbation des comptes, celle du budget et la décharge y figurent comme trois points distincts. Joindre les comptes et le budget à la convocation permet aux membres de préparer leurs questions.
Présentation, questions et vote en assemblée
L’organe d’administration, le plus souvent par la voix de son président ou de son trésorier, présente les comptes et le budget, puis répond aux questions des membres. Le commissaire, s’il y en a un, présente son rapport. L’assemblée vote ensuite, à la majorité prévue par la loi et par les statuts. Le procès-verbal, compte rendu officiel de la réunion, acte les décisions.
Le dépôt
Les ASBL qui déposent à la BNB le font dans les trente jours de l’approbation. Elles joignent la liste des administrateurs et des commissaires en fonction, le rapport du commissaire et le rapport de gestion lorsqu’ils existent. Les ASBL en comptabilité simplifiée déposent leurs comptes au greffe du tribunal de l’entreprise, où ils sont versés au dossier de l’association.
Le rôle et les compétences de l’assemblée générale
Les membres peuvent demander des informations complémentaires, une autre présentation des comptes, l’avis d’un expert externe ou le report du point. Ils peuvent aussi refuser l’approbation. Par contre, ils ne peuvent pas modifier les comptes eux-mêmes. Cette tâche revient exclusivement à l’organe d’administration.
L’assemblée d’une ASBL ne vote pas non plus séparément sur l’affectation du résultat, comme le fait celle d’une société. Elle se prononce sur les comptes dans leur ensemble. Si elle formule des observations et que l’organe d’administration les accepte, celui-ci arrête de nouveaux comptes et convoque une nouvelle assemblée.
La décharge fait l’objet d’un vote séparé
La décharge des administrateurs et du commissaire est une compétence distincte de l’assemblée générale. Elle se vote après l’approbation des comptes, par un point séparé de l’ordre du jour. Une assemblée peut donc approuver les comptes et refuser la décharge, par exemple lorsqu’elle conteste un acte de gestion.
La modification des comptes approuvés
Une simple erreur matérielle peut être rectifiée par l’organe d’administration seul. Toute autre rectification passe par une nouvelle approbation de l’assemblée générale.
La rectification est obligatoire lorsque l’erreur empêche les comptes de donner une image fidèle de la situation de l’association. Elle est particulièrement utile tant que les comptes de l’exercice suivant ne sont pas établis. Passé ce moment, la correction se fait dans les comptes suivants, avec une mention dans l’annexe.
Une régularisation possible après le délai de six mois
Même en cas de dépassement du délai, l’approbation reste possible. L’assemblée se tient dès que les comptes sont prêts et le procès-verbal porte la date réelle de la réunion. Antidater ce document est exclu. Mieux vaut y consigner les raisons du retard et déposer les comptes sans attendre.
Sanctions prévues
Plus qu’une procédure administrative, l’approbation des comptes est un temps fort de la vie associative et un marqueur de bonne gestion. Elle est l’occasion de donner une information comptable aux membres et montre que l’activité de l’association est saine tant sur le plan comptable que sur le plan financier.
Elle constitue par ailleurs une obligation légale dont le non-respect peut entraîner des risques pour l’association elle-même et pour ses administrateurs. L’ASBL risque sa dissolution et le blocage de ses financements. Les administrateurs, eux, engagent leur responsabilité personnelle.
Pour l’association
Le tribunal peut dissoudre une association qui ne dépose pas ses comptes annuels.
- La demande peut venir d’un membre, d’un tiers intéressé ou du ministère public, au plus tôt sept mois après la clôture de l’exercice.
- La dissolution judiciaire est la sanction la plus lourde, puisque l’association cesse d’exister.
Mais les conséquences peuvent déjà être visibles bien avant la décision d’un tribunal.
- Autorités publiques qui octroient des subsides, banques et organismes d’agrément demandent couramment les comptes approuvés et la preuve de leur dépôt.
- Sans ces documents, un subside n’est pas versé, un crédit n’est pas accordé, un agrément n’est pas renouvelé.
Pour les administrateurs
Arrêter les comptes, les soumettre à l’assemblée dans le délai et les déposer font partie de la mission des administrateurs.
- Ceux-ci sont responsables envers l’ASBL des fautes commises dans l’accomplissement de cette mission, et envers les tiers lorsque la faute présente un caractère extracontractuel (art. 2:56 CSA).
- La mise en cause de leur responsabilité suppose toutefois que leur comportement excède manifestement ce que des administrateurs normalement prudents et diligents auraient pu décider dans les mêmes circonstances.
Ce que HD Consulting prend en charge pour une ASBL
HD Consulting intervient à chaque moment du parcours, sans se substituer aux organes de l’association : le conseil d’administration arrête les comptes, l’assemblée générale les approuve et notre bureau prépare ce qui leur est soumis.
| Moment | Ce qui reste à l’ASBL | Ce que HD Consulting prend en charge |
| Pendant l’exercice | Transmettre les pièces | Tenue de la comptabilité : encodage des factures, suivi des paiements, rapprochements bancaires, déclarations TVA |
| À la clôture | Arrêter les comptes et le budget | Établissement des comptes annuels : bilan, compte de résultats, annexes |
| Avant l’assemblée | Convoquer les membres et présenter les comptes | Explication des comptes aux administrateurs, outils de suivi comme les tableaux de bord, formation à la lecture d’un bilan |
| En l’absence de commissaire | Décider d’un contrôle | Examen indépendant des comptes, vérification de caisse, revue des procédures |
Un administrateur qui présente les comptes, même s’il agit à titre bénévole, doit pouvoir répondre aux questions des membres. C’est la raison pour laquelle les membres de notre équipe prennent le temps de fournir toutes les explications nécessaires.
Notre bureau propose également un service de formations pratiques pour maîtriser les bases de la comptabilité : lecture d’un bilan, gestion de trésorerie, facturation.
Lorsque la loi impose un commissaire, cette mission revient à un réviseur d’entreprises. HD Consulting peut dans ce cas intervenir sur la tenue et l’établissement des comptes.
Ce qu’il faut retenir
Valider les comptes d’une association, c’est enchaîner quatre actes dans l’ordre : arrêt, contrôle, approbation, dépôt.
La taille de l’association fixe les règles applicables. Le calendrier tient en six mois, plus trente jours.
La démarche à suivre et les obligations légales à respecter décrites dans cet article concernent les ASBL. Les AISBL, associations internationales à but non lucratif, suivent les mêmes règles comptables, mais leur fonctionnement relève du Livre 10 du CSA et de leurs statuts. Les fondations, qui n’ont pas d’assemblée générale, obéissent à des règles distinctes.
HD Consulting accompagne les ASBL dans l’établissement de leurs comptes annuels et la préparation de leur assemblée générale. Un premier échange permet de situer votre ASBL parmi les trois paliers de taille et de fixer le calendrier de l’exercice en cours.
Contactez notre bureau de Gembloux.
Questions fréquentes
Une association sans activité doit-elle approuver ses comptes ?
Oui. L’obligation vaut pour chaque exercice, sans exception, même sans recettes ni dépenses. Les comptes sont alors très courts mais ils sont arrêtés, approuvés et déposés comme les autres.
L’assemblée peut-elle approuver les comptes à distance ?
Le CSA le permet sous conditions : participation par un moyen de communication électronique ou décision écrite. Les statuts et la convocation sont à vérifier avant de retenir cette formule.
Faut-il un commissaire lorsque l’association reçoit des subsides ?
Le CSA lie la nomination d’un commissaire à la taille de l’association, pas aux subsides. Un pouvoir subsidiant peut toutefois imposer ses propres exigences de contrôle dans l’arrêté ou la convention de subvention.
Ressources
Textes légaux
- Code des sociétés et des associations, version coordonnée (Justel) Articles utiles : 1:28 et 1:29 (tailles), 2:9 (dossier au greffe), 2:56 et 2:57 (responsabilité), 2:113 (dissolution), 3:47 (comptes annuels), 9:12 et suivants (assemblée générale).
Commission des normes comptables (CNC)
- Article 3:47 CSA, texte commenté .
- Avis 2020/12, rectification des comptes annuels.
- Avis « Critères de taille des associations et fondations, schéma des comptes annuels, budget » (mise à jour)
Banque nationale de Belgique, Centrale des bilans